Chưa từng học lập trình, một cán bộ trường đại học đã tận dụng AI để phát triển ứng dụng quản lý chi tiêu Nếp, thu hút gần 6.500 lượt tải chỉ sau hơn một tháng. Đằng sau trải nghiệm ghi chép chi tiêu ngay khi quét QR là giải pháp Deeplink trên nền tảng vietqr.io của Casso, giúp người dùng chuyển tiếp sang ứng dụng ngân hàng để hoàn tất thanh toán.
Câu chuyện của Nếp không chỉ cho thấy sức sáng tạo của những nhà phát triển độc lập, mà còn mở ra một góc nhìn đáng chú ý: Khi ngân hàng sẵn sàng mở kết nối, chính khách hàng của họ là những người được hưởng lợi từ các giải pháp công nghệ bên ngoài.
Từ một ý tưởng nhỏ đến ứng dụng thu hút gần 6.500 lượt tải
Một ngày cuối tháng, anh Lê Thái Bình mở ứng dụng ngân hàng và nhìn thấy hàng loạt giao dịch chuyển khoản QR: 35.000 đồng, 45.000 đồng, 120.000 đồng... kèm theo những tên tài khoản xa lạ. Điều khiến anh băn khoăn không phải số tiền đã chi, mà là không thể nhớ nổi những khoản tiền ấy đã được sử dụng vào việc gì.
Thanh toán QR ngày càng phổ biến, giúp việc chi tiêu trở nên nhanh chóng và thuận tiện hơn. Nhưng cũng từ đó, dòng tiền dần trở nên "vô hình", khi người dùng không còn cảm nhận rõ tiền đang rời khỏi ví sau mỗi lần thanh toán.
Anh Bình từng thử nhiều ứng dụng quản lý thu chi nhưng đều bỏ cuộc sau vài tuần. Theo anh, vấn đề không nằm ở việc người dùng thiếu ý thức quản lý tài chính, mà ở chỗ các ứng dụng thường yêu cầu họ phải nhớ để ghi chép lại sau khi đã tiêu tiền.
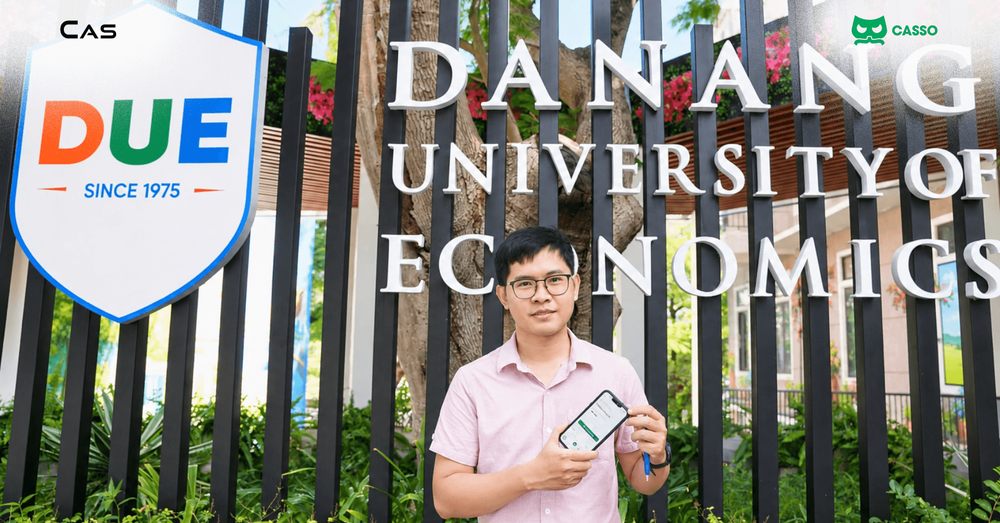
Là cán bộ Phòng Công tác sinh viên, Trường Đại học Kinh tế - Đại học Đà Nẵng, anh nhận thấy nhiều sinh viên và người trẻ cũng gặp vấn đề tương tự: Đầu tháng còn dư dả, nhưng đến cuối tháng lại không biết tiền đã đi đâu.
Từ trải nghiệm ấy, anh quyết định tạo ra Nếp, ứng dụng quản lý chi tiêu với cách tiếp cận khác biệt: Ghi chép khoản chi ngay trong quá trình quét QR, trước khi thực hiện thanh toán.
Cái tên “Nếp” cũng mang một ý nghĩa giản dị, gợi nhắc đến “nếp nhà, nếp sống”. Anh Bình mong muốn việc quản lý chi tiêu trở thành một thói quen tự nhiên trong cuộc sống, thay vì công việc ghi chép nặng nề. Đúng như tinh thần “quét là ghi”, Nếp giúp người dùng hình thành thói quen quản lý tài chính nhẹ nhàng, không còn cảm giác mình đang phải làm kế toán.
Người dùng chỉ cần quét mã QR bằng Nếp, chọn danh mục chi tiêu, thêm ghi chú nếu cần, sau đó được chuyển sang ứng dụng ngân hàng để xác nhận giao dịch. Nếp còn hiển thị số tiền đã chi so với hạn mức ngân sách tháng, giúp người dùng cân nhắc trước khi quyết định chuyển tiền.
"Các app khác giúp mình biết đã tiêu gì. Nếp giúp mình biết trước khi tiêu", anh Bình chia sẻ.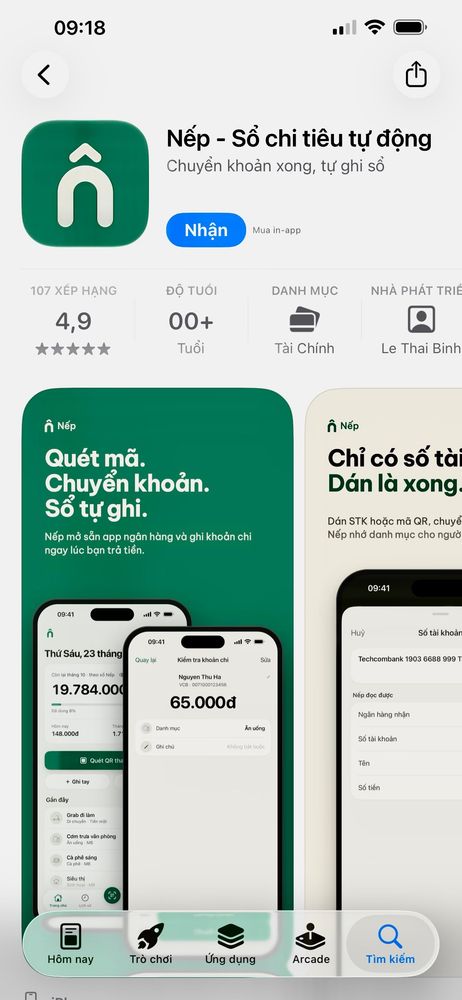
Người dùng trẻ dễ dàng tìm thấy Nếp trên App Store.
Điều thú vị là người tạo ra Nếp chưa từng học lập trình. Anh tận dụng các công cụ AI để tự phát triển ứng dụng trong thời gian ngoài giờ, với chi phí xây dựng và duy trì chỉ khoảng vài triệu đồng mỗi tháng.
Chỉ sau hơn 5 tuần xuất hiện trên App Store, từ ngày 22/9 đến 29/10/2026, Nếp ghi nhận 6.469 lượt tải và mức đánh giá trung bình 4,9/5 sao. Theo số liệu Apple mà anh Bình cung cấp, ứng dụng ghi nhận khoảng 1.000 lượt mở mỗi ngày từ nhóm thiết bị đồng ý chia sẻ dữ liệu. Trên cơ sở đó, anh ước tính tổng lượt mở Nếp thực tế có thể đạt khoảng 3.000 lượt/ngày.
Với phần lớn người dùng là sinh viên và người trẻ từ 18–30 tuổi, Nếp cho thấy một nhu cầu khá cụ thể: quản lý chi tiêu dễ dàng mà không làm gián đoạn thói quen thanh toán QR hằng ngày.
Những con số bước đầu cũng cho thấy một sản phẩm được phát triển bởi cá nhân vẫn có thể thu hút người dùng khi giải quyết đúng nhu cầu thực tế. Nhưng để biến ý tưởng ghi chép chi tiêu thành trải nghiệm thanh toán liền mạch, Nếp cần một mảnh ghép công nghệ quan trọng.
Deeplink - Mảnh ghép nhỏ tạo nên khác biệt lớn trong trải nghiệm thanh toán
Hãy tưởng tượng, sau khi quét QR và ghi nhận khoản chi bằng Nếp, người dùng vẫn phải thoát ứng dụng, tự mở app ngân hàng, tìm chức năng chuyển tiền rồi nhập lại thông tin người nhận và số tiền.
Những thao tác lặp lại ấy không chỉ bất tiện, mà còn có thể khiến ý tưởng ghi chép chi tiêu ngay lúc thanh toán mất đi giá trị cốt lõi.
Đó cũng là bài toán khiến anh Bình tìm đến giải pháp Deeplink trên nền tảng vietqr.io do Casso phát triển.
Deeplink là cơ chế cho phép một ứng dụng điều hướng người dùng sang ứng dụng khác, mở đến đúng màn hình chức năng cần sử dụng nếu được hỗ trợ. Với Nếp, sau khi người dùng ghi nhận khoản chi, Deeplink giúp mở ứng dụng ngân hàng tại màn hình chuyển tiền, với thông tin người nhận và số tiền đã được điền sẵn.
Người dùng chỉ cần kiểm tra thông tin, xác thực và xác nhận chuyển khoản ngay trên ứng dụng ngân hàng. Theo anh Bình, thao tác ghi chép và chuyển tiếp chỉ làm tăng thêm khoảng 4–5 giây so với quy trình thanh toán thông thường.
"Nếu không có deeplink thì gần như sản phẩm của mình không có sự khác biệt trên thị trường, người dùng vẫn phải ghi lại từng khoản sau khi chi", anh Bình cho biết.
Nhờ giải pháp Deeplink trên vietqr.io của Casso, quá trình tích hợp của Nếp chỉ mất khoảng một tuần. Tuy nhiên, trải nghiệm thực tế vẫn phụ thuộc vào khả năng hỗ trợ của từng ngân hàng.
Theo ghi nhận của anh Bình vào cuối tháng 10/2026, đã có 5 ngân hàng hỗ trợ mở trực tiếp màn hình chuyển tiền với thông tin điền sẵn, gồm MB, BIDV, VietinBank, ACB và OCB.
Với những ngân hàng chưa hỗ trợ chức năng này, Nếp vẫn có thể mở ứng dụng ngân hàng và sao chép sẵn số tài khoản, nhưng khách hàng phải thực hiện thêm thao tác dán thông tin để hoàn tất giao dịch.
Sự khác biệt tưởng chừng chỉ là một vài thao tác, nhưng lại tác động trực tiếp đến mức độ thuận tiện của hành trình thanh toán, đặc biệt với những khách hàng thường xuyên chuyển khoản QR mỗi ngày.
Đối với Nếp, Deeplink không chỉ là một tính năng bổ sung, mà còn là yếu tố giúp sản phẩm hoàn thiện trải nghiệm cốt lõi. Đối với khách hàng ngân hàng, đây là sự thuận tiện khi có thể sử dụng một ứng dụng quản lý tài chính yêu thích mà vẫn hoàn tất giao dịch trên chính ứng dụng ngân hàng quen thuộc.
Và chính từ sự kết nối ấy, một ứng dụng nhỏ có thể mang đến giá trị thiết thực cho người dùng mà không cần xây dựng hệ thống thanh toán riêng.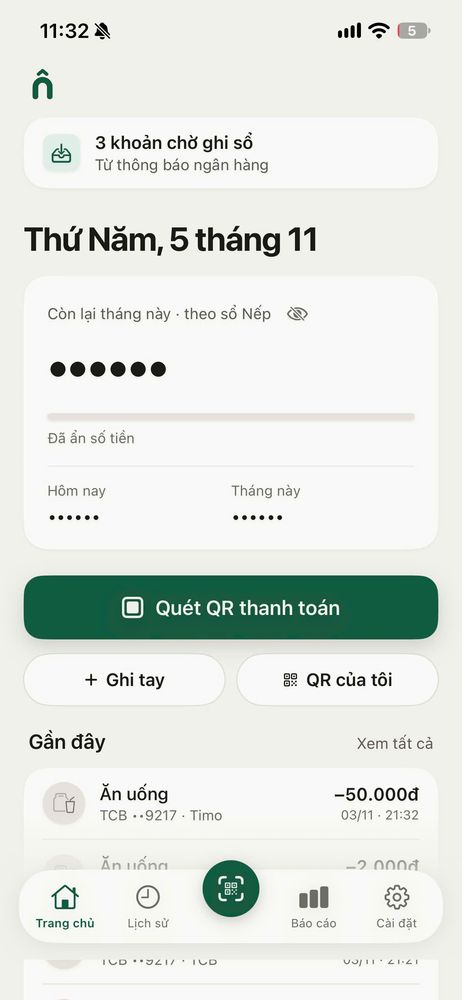
Giao diện đơn giản của app Nếp.
Ngân hàng mở Deeplink: Không chỉ hỗ trợ startup, mà đang phục vụ chính khách hàng của mình
Có một điều đáng chú ý trong câu chuyện của Nếp: Đây không phải ứng dụng do ngân hàng phát triển, nhưng những người sử dụng Nếp cũng chính là khách hàng đang sở hữu tài khoản và giao dịch trên các ứng dụng ngân hàng mỗi ngày.
Khi ngân hàng hỗ trợ Deeplink, khách hàng có thể kết hợp tiện ích quản lý chi tiêu của Nếp với dịch vụ chuyển tiền trên ứng dụng ngân hàng mà không phải thực hiện lại những thao tác không cần thiết.
Ngân hàng không cần tự phát triển một ứng dụng như Nếp, nhưng vẫn có thể mang đến trải nghiệm tài chính tốt hơn cho khách hàng của mình thông qua khả năng kết nối với các giải pháp bên ngoài.
Đây cũng là một trong những giá trị quan trọng mà Open Banking có thể mang lại.
Trong thực tế, nhu cầu tài chính của khách hàng ngày càng đa dạng và vượt ra ngoài những tính năng ngân hàng cơ bản. Sinh viên cần quản lý chi tiêu cá nhân, gia đình cần theo dõi ngân sách sinh hoạt, cửa hàng cần giải pháp quản lý bán hàng và thanh toán, còn doanh nghiệp cần những công cụ đối soát phù hợp với quy trình vận hành.
Không phải ngân hàng nào cũng có thể, hoặc cần phải tự phát triển tất cả những sản phẩm chuyên biệt ấy.
Thay vào đó, khi mở kết nối cho các đối tác công nghệ phù hợp, ngân hàng có thể tận dụng sức sáng tạo từ cộng đồng nhà phát triển, startup và SME để phục vụ những nhu cầu rất riêng của từng nhóm khách hàng.
Mỗi ứng dụng hữu ích được phát triển có thể trở thành một điểm chạm mới, giúp dịch vụ ngân hàng hiện diện trong nhiều tình huống sử dụng thực tế hơn. Từ đó, ngân hàng có thêm cơ hội gia tăng tần suất tương tác, thúc đẩy sử dụng dịch vụ và củng cố sự gắn bó của khách hàng trong dài hạn.
Thay vì chỉ cạnh tranh bằng những tính năng có sẵn trên ứng dụng ngân hàng, các ngân hàng còn có thể tạo ra lợi thế bằng khả năng kết nối với một hệ sinh thái dịch vụ phong phú bên ngoài.
Tất nhiên, mở rộng kết nối cũng cần đi cùng trách nhiệm bảo vệ khách hàng và uy tín ngân hàng. Bên cạnh nhu cầu sử dụng, mục đích hoạt động, độ tin cậy của ứng dụng đối tác và khả năng kiểm soát rủi ro cũng là những yếu tố cần được xem xét.
Trường hợp Nếp mang đến một mô hình tương đối rõ ràng: ứng dụng không yêu cầu tạo tài khoản, không lưu trữ dữ liệu ghi chép trên máy chủ và không thực hiện thanh toán thay người dùng. Theo nguyên tắc Local-First mà anh Bình áp dụng, dữ liệu chi tiêu được lưu trên thiết bị cá nhân. Nếp chỉ hỗ trợ chuẩn bị thông tin giao dịch và điều hướng, trong khi khách hàng vẫn trực tiếp kiểm tra, xác thực và chủ động xác nhận chuyển tiền trên ứng dụng ngân hàng.
Cách vận hành này giúp phân định rõ vai trò của ứng dụng bên thứ ba và ngân hàng, đồng thời cung cấp cơ sở để các bên đánh giá, kiểm thử kết nối và quản lý rủi ro phù hợp trước khi mở rộng triển khai.
Trở lại câu chuyện Nếp, anh Bình cho biết nhiều người dùng trẻ vẫn mong muốn có thêm ngân hàng hỗ trợ khả năng tự động điền sẵn thông tin chuyển tiền, để họ có thể sử dụng Nếp thuận tiện hơn với tài khoản ngân hàng quen thuộc.
"Mình rất mong các ngân hàng lớn sẽ cởi mở đường dẫn này cho các nhà phát triển công nghệ độc lập thông qua những hạ tầng kỹ thuật như của Casso trên vietqr.io", anh Bình bày tỏ.
Và như anh nhấn mạnh: "Người được hưởng lợi lớn nhất chính là khách hàng của các ngân hàng."
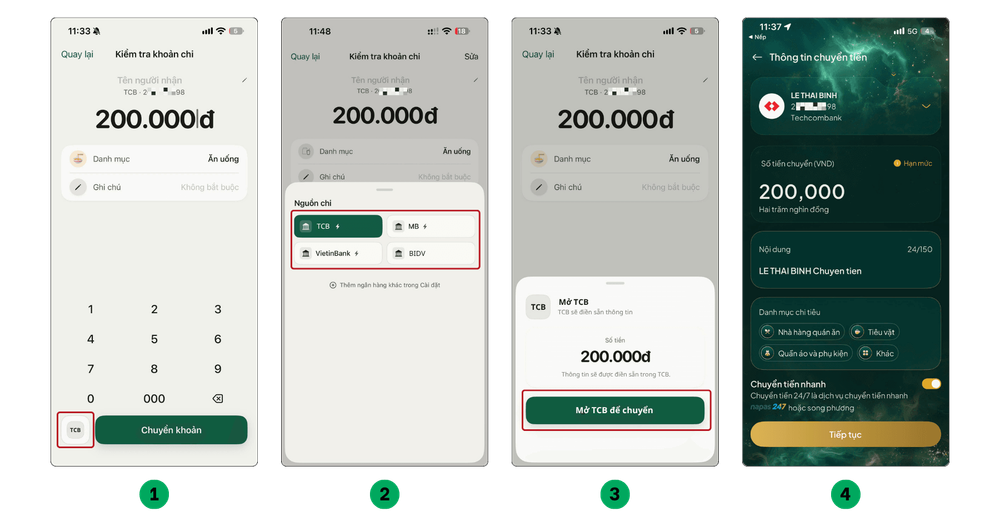
Hành trình khách hàng trải nghiệm thanh toán liền mạch trên app Nếp, nhờ được công nghệ Deeplink được cung cấp bởi Casso.
Nếp mới chỉ là một ứng dụng nhỏ, nhưng đã cho thấy nhu cầu kết nối thực tế. Điều đáng suy ngẫm là ngoài Nếp, còn bao nhiêu sáng kiến công nghệ hữu ích có thể được phát triển và phục vụ khách hàng tốt hơn nếu rào cản kết nối với ngân hàng được tháo gỡ?
Casso - Cầu nối để những nhu cầu thực tế tiếp cận hệ sinh thái ngân hàng
Sự phát triển nhanh chóng của AI đang làm thay đổi cách các sản phẩm công nghệ được tạo ra. Câu chuyện của anh Bình là một minh chứng: Một người không xuất thân từ ngành lập trình vẫn có thể xây dựng ứng dụng hữu ích cho cộng đồng mà không cần đội ngũ kỹ sư hay ngân sách lớn.
Khi rào cản phát triển phần mềm ngày càng thấp, các cá nhân, startup và doanh nghiệp có thêm cơ hội tạo ra những sản phẩm giải quyết các nhu cầu cụ thể của khách hàng.
Tuy nhiên, khả năng sáng tạo sản phẩm không đồng nghĩa với khả năng tiếp cận hệ thống ngân hàng.
Với các nhà phát triển độc lập hay startup nhỏ, việc phải tự tìm hiểu cơ chế kỹ thuật, làm việc và tích hợp riêng với từng ngân hàng có thể đòi hỏi nguồn lực vượt quá khả năng của họ. Trong khi đó, về phía ngân hàng, mỗi kết nối mới cũng cần được cân nhắc dựa trên nhu cầu khách hàng, quy mô sử dụng, tính phù hợp của nền tảng và nguồn lực triển khai.
Đó là khoảng trống mà những đơn vị cung cấp hạ tầng kết nối Open Banking như Casso có thể tham gia giải quyết.
Thông qua giải pháp Deeplink trên vietqr.io, Casso cung cấp một lớp kết nối kỹ thuật chung, giúp các nhà phát triển đơn giản hóa việc điều hướng đến những ứng dụng ngân hàng tương thích, thay vì phải tự nghiên cứu và triển khai toàn bộ cơ chế kết nối riêng lẻ.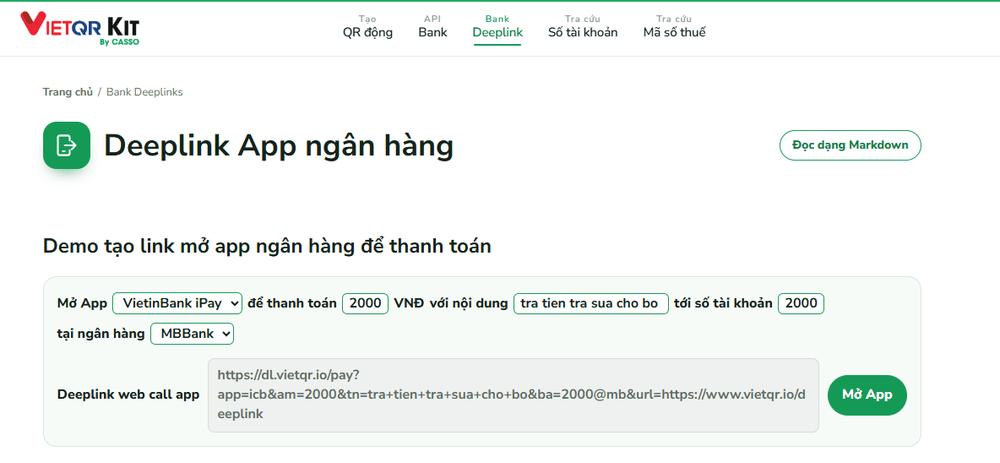
Các API hiện đang cung cấp miễn phí trên Vietqr.io by Casso.
Ở chiều ngược lại, Casso có thể trở thành cầu nối giúp ngân hàng tiếp cận những nhu cầu sử dụng cụ thể từ các ứng dụng bên ngoài, làm rõ bài toán tích hợp và phối hợp kiểm thử để hoàn thiện trải nghiệm khách hàng.
Nếp là một ví dụ. Đây không còn là một ý tưởng công nghệ trên giấy, mà là một ứng dụng đã được phát hành, có người dùng thực tế, có nhu cầu sử dụng Deeplink rõ ràng và có những phản hồi cụ thể về trải nghiệm thanh toán.
Những thông tin ấy chính là cơ sở ban đầu để ngân hàng và đối tác công nghệ cùng xem xét tính khả thi, xác định phạm vi kết nối phù hợp và đánh giá giá trị mang lại cho khách hàng.
Một kết nối ngân hàng được mở không chỉ giải quyết nhu cầu của một ứng dụng. Nó còn có thể tạo điều kiện cho những sản phẩm công nghệ khác phát triển, đưa dịch vụ ngân hàng đến gần hơn với các nhu cầu mới của khách hàng.
Hôm nay có thể là Nếp giúp người trẻ quản lý chi tiêu. Ngày mai có thể là một ứng dụng hỗ trợ hộ kinh doanh thanh toán, một nền tảng quản lý học phí hay giải pháp tài chính dành cho doanh nghiệp nhỏ.
Mỗi sản phẩm đáp ứng một nhu cầu khác nhau, nhưng đều có thể góp phần mở rộng những tình huống sử dụng dịch vụ ngân hàng trong đời sống và hoạt động kinh doanh.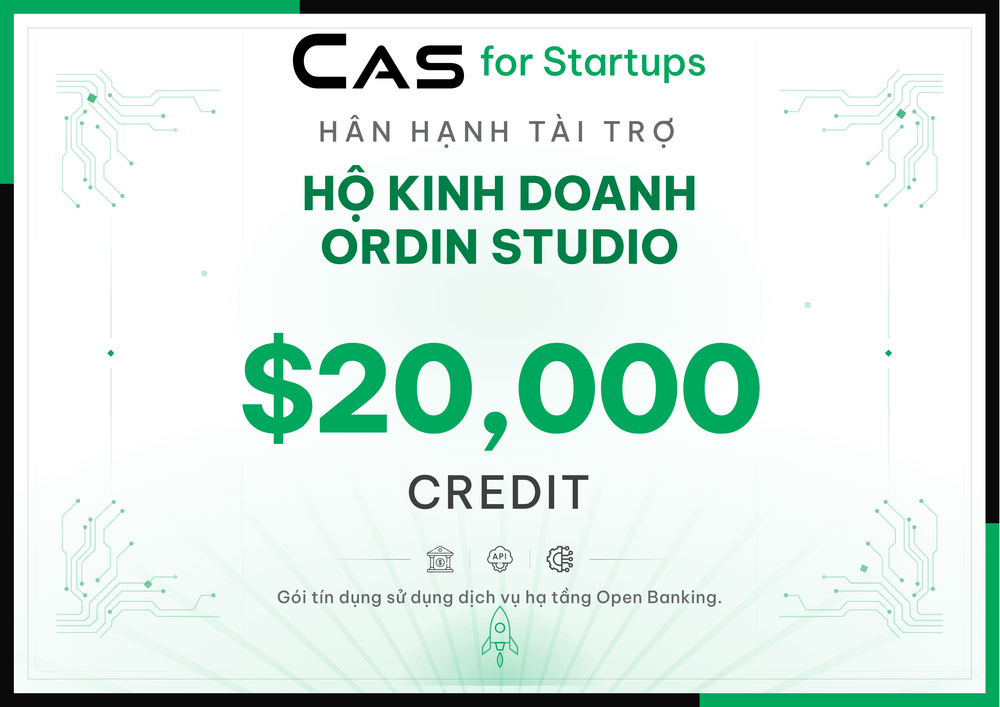
Anh Bình, chủ hộ kinh doanh Ordin Studio nhận gói tài trợ 20.000$ CAS Credit từ Casso để hoàn thiện trải nghiệm thanh toán cho khách hàng trẻ.
Với anh Bình, Deeplink mới chỉ là bước đầu trong hành trình phát triển Nếp. Sau khi giải quyết bài toán ghi chép chi tiêu ngay lúc quét QR, anh mong muốn tiếp tục hợp tác sâu hơn cùng Casso để nghiên cứu tích hợp API theo dõi biến động số dư. Khi người dùng chủ động cấp quyền, giải pháp này có thể giúp Nếp hỗ trợ đối soát thêm những khoản tiền không phát sinh từ thanh toán QR, từng bước hoàn thiện trải nghiệm quản lý tài chính cá nhân.
Đây mới là định hướng trong tương lai, nhưng cũng gợi mở cách một nhu cầu kết nối ban đầu có thể phát triển thành cơ hội hợp tác công nghệ sâu rộng hơn giữa các nhà phát triển và hệ sinh thái ngân hàng.
Từ câu chuyện của Nếp, có thể thấy khách hàng không chờ ngân hàng tự phát triển tất cả những ứng dụng họ cần. Họ đang chủ động tìm kiếm những giải pháp phù hợp với cuộc sống, công việc và thói quen tài chính của mình.
Khi những ứng dụng ấy cần kết nối thanh toán, ngân hàng có cơ hội trở thành một phần liền mạch trong hành trình trải nghiệm của khách hàng.
Mở Deeplink không chỉ là mở một tính năng kỹ thuật. Đó là mở thêm cơ hội để cả hệ sinh thái công nghệ cùng tham gia phục vụ khách hàng của ngân hàng.
Casso mong muốn đồng hành cùng các ngân hàng trong việc mở rộng kết nối Deeplink trên cơ sở những nhu cầu sử dụng thực tế, phối hợp đánh giá ứng dụng, kiểm thử giải pháp và lựa chọn phạm vi triển khai phù hợp với nguồn lực, tiêu chuẩn của từng ngân hàng.
Hãy cùng Casso mở rộng kết nối Open Banking, để mỗi sáng kiến công nghệ hữu ích đều có cơ hội mang đến trải nghiệm tài chính thuận tiện, liền mạch và an toàn hơn cho khách hàng.
- Hotline: 0961580977
- Website: https://cas.so/
🌎 CAS là hạ tầng công nghệ Open Banking thuộc hệ sinh thái Casso, cung cấp bộ API chuẩn hóa giúp doanh nghiệp và startup nhanh chóng tích hợp dữ liệu ngân hàng, thanh toán, hóa đơn, thuế và các dịch vụ tài chính mà không cần tự xây dựng toàn bộ hạ tầng từ đầu.
🚀 Cas for Startup 2026 tìm kiếm và hỗ trợ các startup công nghệ tài chính tiềm năng, được tổ chức bởi CAS và Casso trong khuôn khổ hợp tác cùng Khu Công nghệ Phần mềm – ĐHQG TP.HCM (ITP) và chương trình IEC100 thuộc Trung tâm Khởi nghiệp Đổi mới Sáng tạo ĐHQG TP.HCM (IEC).
Startup, doanh nghiệp SME đang phát triển sản phẩm công nghệ, cần tích hợp API có thể tham gia chương trình Cas for Startup để nhận gói tài trợ 20.000$ CAS Credit tại đây: https://cas.so/cas-for-startup